محاسبه بهای تمامشده پروژههای فنی و مهندسی
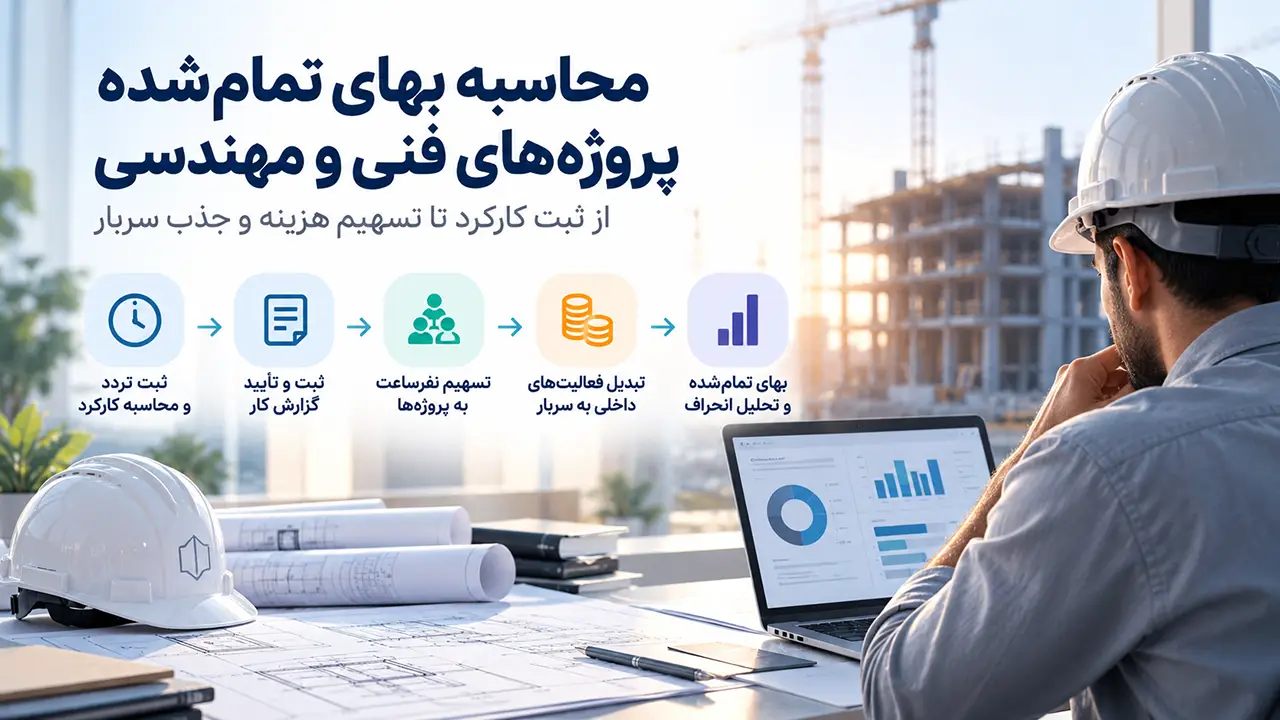
محاسبه بهای تمامشده پروژههای فنی و مهندسی با تسهیم نفرساعت، گزارش کار و جذب سربار
چگونه میتوان هزینه واقعی نیروی انسانی را در پروژههای مهندسی محاسبه کرد و سهم فعالیتهای داخلی شرکت را در بهای تمامشده پروژهها منظور کرد؟
مشاهده مثال عددیدر شرکتهای فنی و مهندسی، یکی از مهمترین عوامل تعیینکننده سودآوری پروژهها، هزینه نیروی انسانی است. مهندسان طراح، کارشناسان فنی، ناظران و سرپرستان ممکن است همزمان روی چند پروژه فعالیت کنند و بخشی از ساعات کاری خود را نیز به امور داخلی شرکت اختصاص دهند.
در چنین شرایطی، اطلاعات حقوق و دستمزد نشان میدهد شرکت چه مبلغی بابت نیروی انسانی هزینه کرده است، اما بهتنهایی مشخص نمیکند چه سهمی از این هزینه به هر پروژه تعلق دارد.
راهکار، ترکیب اطلاعات حضور و غیاب، گزارش کار کارکنان، تسهیم نفرساعت به تفکیک پروژه و جذب سربار است. این فرآیند به مدیران مالی و مدیران پروژه کمک میکند هزینههای واقعی را شناسایی کنند و انحراف آنها از بودجه را بسنجند.
چرا تسهیم کارکرد در شرکتهای مهندسی اهمیت دارد؟
فرض کنید یک شرکت مهندسی سه پروژه همزمان دارد. یک مهندس ممکن است در طول هفته روی طراحی پروژه اول، بررسی مدارک پروژه دوم و جلسات فنی داخلی شرکت فعالیت کند.
اگر کل هزینه حقوق این فرد به یک پروژه اختصاص یابد، بهای تمامشده آن پروژه بیش از واقع نشان داده میشود. اگر هزینه بین پروژهها بهصورت مساوی تقسیم شود نیز لزوماً نتیجه دقیقی به دست نمیآید.
برای حل این مسئله باید زمان واقعی انجام فعالیتها به تفکیک پروژه ثبت و تأیید شود.
همچنین هزینه فعالیتهای داخلی که مستقیماً به یک پروژه قابل انتساب نیستند، در مراکز هزینه سربار تجمیع میشود تا سهم قابل جذب آنها بر اساس مبنای مصوب شرکت به پروژهها اختصاص یابد.
تفاوت حضور، کارکرد تأییدشده و نفرساعت پروژه
برای محاسبه صحیح هزینهها، سه مفهوم باید از یکدیگر تفکیک شوند:
ساعات حضور
مدت زمانی که از اطلاعات ورود و خروج کارکنان به دست میآید.
کارکرد تأییدشده
ساعات و عوامل کارکردی که پس از اعمال قوانین شیفت، مرخصی، مأموریت، اضافهکاری و سایر ضوابط سازمان محاسبه و تأیید شدهاند.
نفرساعت پروژه
زمان انجام فعالیت مرتبط با پروژه که در گزارش کار ثبت شده و به تأیید مسئول مربوط رسیده است.
این مقادیر الزاماً برابر نیستند. برای مثال، کارمندی ممکن است هشت ساعت کارکرد قابل قبول داشته باشد، اما شش ساعت روی پروژه و دو ساعت در جلسه داخلی شرکت فعالیت کرده باشد.
فرآیند ثبت گزارش کار و تسهیم نفرساعت
گزارش کار، حلقه اتصال اطلاعات حضور و غیاب به حسابداری پروژه است.
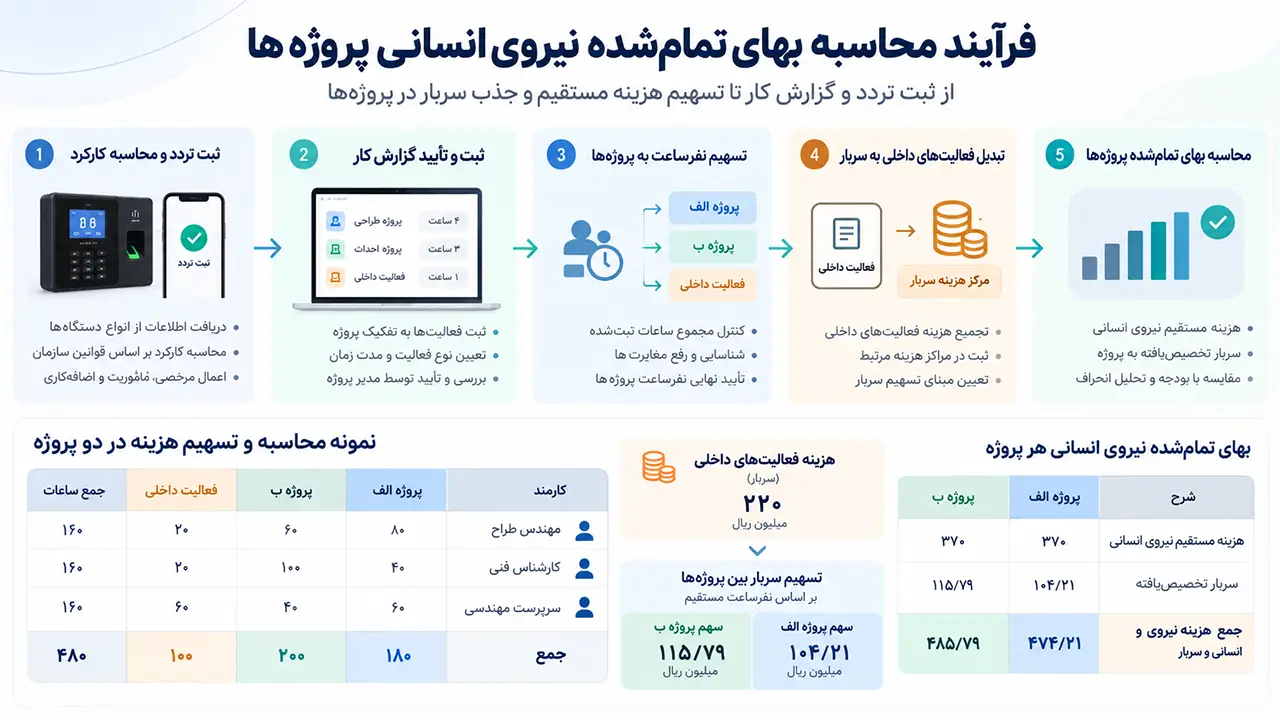
- ۱ثبت فعالیتها: در یک فرآیند کنترلشده، کارکنان فعالیتهای روزانه یا هفتگی خود را با مشخصکردن تاریخ، پروژه، نوع فعالیت و مدت زمان صرفشده ثبت میکنند.
- ۲بررسی و تأیید: سپس گزارشها توسط مدیر پروژه یا مسئول مجاز بررسی و تأیید میشوند.
- ۳تطبیق با کارکرد: در این مرحله باید مجموع نفرساعت گزارششده با ساعات قابل انتساب طبق سیاست شرکت تطبیق داده شود. ساعات گزارشنشده، فعالیتهای همپوشان و مواردی که از کارکرد مجاز بیشتر هستند باید پیش از محاسبه هزینه تعیین تکلیف شوند.
- ۴کنترل اصلاحات: برای جلوگیری از تغییرات کنترلنشده، اصلاح گزارشهای تأییدشده یا دورههای مالی بستهشده نیز باید دارای مجوز، دلیل و سابقه قابل پیگیری باشد.
محاسبه نرخ هزینه هر نفرساعت
پس از تأیید گزارشهای کار، هزینه نیروی انسانی باید به نفرساعت مصرفشده تبدیل شود.
هزینه قابل تخصیص میتواند شامل حقوق، مزایای مرتبط، بیمه سهم کارفرما و سایر اقلامی باشد که طبق سیاست حسابداری شرکت در هزینه نیروی انسانی منظور میشوند.
نرخ هزینه ممکن است برای هر فرد، گروه شغلی یا تخصص متفاوت باشد.
همچنین شرکت میتواند از نرخ واقعی یا استاندارد استفاده کند. در روش استاندارد، اختلاف نرخ جذبشده با هزینه واقعی باید در پایان دوره کنترل و تعیین تکلیف شود.
مثال عملی: محاسبه هزینه دو پروژه مهندسی
فرض کنیم سه کارمند در یک شرکت فنی و مهندسی روی دو پروژه فعالیت میکنند:
- پروژه الف: طراحی پالایشگاه
- پروژه ب: احداث تأسیسات صنعتی
تمام ارقام این مثال فرضی و بر حسب میلیون ریال هستند.
مرحله اول: تسهیم نفرساعت کارکنان
| کارمند | پروژه الف | پروژه ب | فعالیت داخلی | جمع ساعات |
|---|---|---|---|---|
| مهندس طراح | ۸۰ | ۶۰ | ۲۰ | ۱۶۰ |
| کارشناس فنی | ۴۰ | ۱۰۰ | ۲۰ | ۱۶۰ |
| سرپرست مهندسی | ۶۰ | ۴۰ | ۶۰ | ۱۶۰ |
| جمع | ۱۸۰ | ۲۰۰ | ۱۰۰ | ۴۸۰ |
در این مثال، ۳۸۰ نفرساعت بهصورت مستقیم به پروژهها تعلق دارد و ۱۰۰ نفرساعت مربوط به فعالیتهای داخلی شرکت است.
مرحله دوم: تعیین نرخ هزینه کارکنان
| کارمند | هزینه ماهانه | نرخ هر ساعت |
|---|---|---|
| مهندس طراح | ۳۲۰ | ۲ |
| کارشناس فنی | ۲۴۰ | ۱٫۵ |
| سرپرست مهندسی | ۴۰۰ | ۲٫۵ |
| جمع | ۹۶۰ | — |
فرض شده است که برای هر کارمند، ۱۶۰ ساعت مبنای نرخگذاری است و کل هزینه نشاندادهشده طبق سیاست حسابداری مثال قابل تخصیص است.
مرحله سوم: محاسبه هزینه مستقیم پروژهها
(۸۰ × ۲) + (۴۰ × ۱٫۵) + (۶۰ × ۲٫۵) = ۳۷۰ میلیون ریال
(۶۰ × ۲) + (۱۰۰ × ۱٫۵) + (۴۰ × ۲٫۵) = ۳۷۰ میلیون ریال
بنابراین مجموع هزینه مستقیم نیروی انسانی دو پروژه، ۷۴۰ میلیون ریال است.
مرحله چهارم: تبدیل فعالیتهای داخلی به سربار
هزینه فعالیتهای داخلی کارکنان به این صورت محاسبه میشود:
| کارمند | ساعات داخلی | هزینه سربار |
|---|---|---|
| مهندس طراح | ۲۰ | ۴۰ |
| کارشناس فنی | ۲۰ | ۳۰ |
| سرپرست مهندسی | ۶۰ | ۱۵۰ |
| جمع | ۱۰۰ | ۲۲۰ |
مبلغ ۲۲۰ میلیون ریال ابتدا در مرکز یا مراکز هزینه سربار ثبت میشود.
سپس، سهم قابل جذب این سربار در پروژهها با استفاده از مبنای تسهیم مصوب محاسبه میشود.
مرحله پنجم: جذب سربار در پروژهها
در این مثال فرض میکنیم تمام ۲۲۰ میلیون ریال سربار داخلی، مربوط به همین دو پروژه و قابل جذب است. مبنای تسهیم نیز نفرساعت مستقیم تأییدشده تعیین شده است.
۲۲۰ × (۱۸۰ ÷ ۳۸۰) = ۱۰۴٫۲۱ میلیون ریال
۲۲۰ × (۲۰۰ ÷ ۳۸۰) = ۱۱۵٫۷۹ میلیون ریال
مرحله ششم: محاسبه هزینه نهایی نیروی انسانی و سربار مرتبط
| شرح | پروژه الف | پروژه ب | جمع |
|---|---|---|---|
| هزینه مستقیم نیروی انسانی | ۳۷۰ | ۳۷۰ | ۷۴۰ |
| سربار جذبشده | ۱۰۴٫۲۱ | ۱۱۵٫۷۹ | ۲۲۰ |
| جمع هزینه | ۴۷۴٫۲۱ | ۴۸۵٫۷۹ | ۹۶۰ |
این محاسبه نشان میدهد که چگونه هزینه فعالیتهای داخلی، پس از تبدیل به سربار و اعمال مبنای تسهیم، در هزینه پروژهها جذب میشود.
البته این جدول فقط هزینه نیروی انسانی و سربار مرتبط با آن را نشان میدهد؛ برای محاسبه بهای تمامشده کامل پروژه باید سایر هزینههای مستقیم و غیرمستقیم نیز اضافه شوند.
سربار جذبنشده چگونه مدیریت میشود؟
در مثال بالا، تمام سربار قابل جذب فرض شده است؛ اما در عمل ممکن است بخشی از هزینههای سربار به دلیل ظرفیت بلااستفاده، تفاوت نرخهای جذب یا محدودیتهای سیاست حسابداری، در پروژهها جذب نشود.
به همین دلیل باید میان سه مفهوم تفاوت قائل شد:
سربار واقعی
هزینههای غیرمستقیمی که در دوره تحقق یافتهاند.
سربار جذبشده
مبلغی که بر اساس نرخ و مبنای تسهیم تعیینشده به پروژهها اختصاص یافته است.
اختلاف جذب سربار
تفاوت میان سربار واقعی و مبلغ جذبشده که باید طبق سیاست حسابداری شرکت بررسی و تعیین تکلیف شود.
مرخصی، مأموریت و اضافهکاری چگونه در هزینه پروژه لحاظ میشوند؟
برای محاسبه دقیق هزینه نیروی انسانی، عوامل مختلف کارکرد باید طبق ماهیت و سیاست حسابداری شرکت طبقهبندی شوند.
مرخصی
ساعات مرخصی بهصورت خودکار نفرساعت مستقیم پروژه محسوب نمیشوند. هزینه مرتبط با آنها ممکن است در نرخ هزینه یا سربار منظور شود.
مأموریت
هزینه مأموریت مرتبط با یک پروژه مشخص، در صورت احراز شرایط، میتواند مستقیماً به همان پروژه تخصیص یابد. مأموریتهای عمومی یا مشترک ممکن است در سربار ثبت شوند.
اضافهکاری
اضافهکاری تأییدشده و مرتبط با پروژه میتواند در هزینه مستقیم آن پروژه لحاظ شود. اضافهکاری فعالیتهای داخلی نیز با توجه به ماهیت آن در سربار ثبت میشود.
فعالیتهای داخلی
هزینه فعالیتهای مشترک در مراکز هزینه سربار تجمیع شده و سهم قابل جذب آن طبق مبنای مصوب به پروژهها منتقل میشود.
ارتباط حضور و غیاب، گزارش کار، حقوق و حسابداری پروژه
برای محاسبه قابل اتکای هزینه پروژه، اطلاعات باید میان چند فرآیند سازمانی هماهنگ باشند.
سیستم حضور و غیاب، اطلاعات تردد و کارکرد کارکنان را فراهم میکند. فرآیند گزارش کار، زمان صرفشده برای پروژهها و فعالیتهای داخلی را مشخص میکند. سیستم حقوق و دستمزد، اقلام هزینه نیروی انسانی را محاسبه میکند و سیستم حسابداری پروژه، هزینههای مستقیم و سربار جذبشده را ثبت و تحلیل میکند.
یکپارچگی این فرآیندها میتواند خطاهای ناشی از ورود مجدد اطلاعات و اختلاف میان گزارشهای واحد منابع انسانی و واحد مالی را کاهش دهد.
البته قابلیتها و روش انتقال اطلاعات باید متناسب با نرمافزارها و تنظیمات واقعی سازمان بررسی شوند.
کنترل انحراف نفرساعت و هزینه پروژه
پس از محاسبه هزینه واقعی، مدیر پروژه باید بتواند آن را با بودجه مصوب مقایسه کند.
فرض کنیم بودجه هزینه نیروی انسانی و سربار مرتبط پروژه الف برای این دوره ۴۵۰ میلیون ریال باشد. با توجه به هزینه واقعی ۴۷۴٫۲۱ میلیون ریال، انحراف هزینه برابر است با:
برای تحلیل این اختلاف باید بررسی شود که آیا نفرساعت بیشتری مصرف شده، ترکیب کارکنان تغییر کرده، نرخ هزینه افزایش یافته یا سهم سربار پروژه بیشتر شده است.
همچنین برای ارزیابی عملکرد پروژه، مقایسه هزینه واقعی با بودجه متناسب با میزان پیشرفت انجامشده، از مقایسه ساده با کل بودجه پروژه مفیدتر است. برای پایش مستمر این شاخصها، مقاله داشبورد مدیریتی را هم ببینید.
اشتباهات رایج در محاسبه هزینه نیروی انسانی پروژه
مهمترین اشتباهات عبارتاند از:
- یکسان دانستن ساعات حضور با نفرساعت پروژه
- تخصیص مستقیم هزینه فعالیتهای داخلی به یک پروژه بدون مبنای مشخص
- ثبت گزارش کار بدون تأیید و کنترل مغایرت
- استفاده از نرخ نفرساعت نامتناسب با ماهیت هزینه
- جذب سربار بدون تعیین مبنای تسهیم
- تخصیص هزینه ظرفیت بلااستفاده غیرعادی به پروژهها بدون بررسی حسابداری
- اصلاح گزارش کار دورههای بستهشده بدون ثبت سابقه و سند اصلاحی مناسب
- مقایسه هزینه واقعی با بودجه بدون توجه به میزان پیشرفت پروژه
پرسشهای متداول
۱. آیا اطلاعات حضور و غیاب برای محاسبه بهای تمامشده پروژه کافی است؟
خیر. اطلاعات حضور و غیاب باید با گزارش کار، هزینه حقوق و مزایا و قواعد حسابداری پروژه ترکیب شود.
۲. آیا فعالیتهای داخلی کارکنان در بهای تمامشده پروژه منظور میشود؟
در مدل تسهیم مورد بحث، هزینه فعالیتهای داخلی به سربار تبدیل میشود و سهم قابل جذب آن طبق مبنای مصوب در هزینه پروژهها منظور خواهد شد.
۳. اگر یک مهندس روی چند پروژه فعالیت کند، هزینه او چگونه تقسیم میشود؟
بر اساس نفرساعت تأییدشده هر پروژه و نرخ هزینه مربوط، سهم هزینه مستقیم هر پروژه محاسبه میشود.
۴. آیا تمام سربار شرکت باید به پروژهها تخصیص داده شود؟
خیر. ابتدا باید ماهیت هزینه، مراکز هزینه مرتبط، مبنای تسهیم و قابلیت جذب آن طبق سیاست حسابداری تعیین شود.
۵. آیا هزینه نیروی انسانی همان بهای تمامشده کل پروژه است؟
خیر. هزینه نیروی انسانی تنها یکی از اجزای بهای تمامشده پروژه است و سایر هزینههای مستقیم و سربار قابل تخصیص نیز باید محاسبه شوند.
جمعبندی
محاسبه دقیق بهای تمامشده در شرکتهای فنی و مهندسی، نیازمند ثبت و تأیید نفرساعت مصرفشده، تعیین نرخ هزینه نیروی انسانی و تفکیک هزینههای مستقیم از فعالیتهای داخلی است.
هزینه فعالیتهای داخلی در مراکز هزینه سربار تجمیع میشود و سهم قابل جذب آن طبق مبنای تسهیم مصوب در هزینه پروژهها منظور خواهد شد.
این فرآیند، مبنای قابل اتکاتری برای کنترل بودجه، تحلیل انحراف هزینه و ارزیابی سودآوری پروژهها فراهم میکند.
نرمافزار حضور و غیاب پیوست
برای آشنایی با نقش نرمافزار حضور و غیاب پیوست در مدیریت کارکرد کارکنان، به صفحه محصول مراجعه کنید و برای بررسی فرآیندهای موردنیاز شرکت خود، درخواست دموی تخصصی ثبت کنید.
مشاهده نرمافزار حضور و غیابدرخواست دموی تخصصیتذکر: ارقام مثالها فرضی و آموزشیاند و جایگزین بررسی استانداردها و سیاستهای حسابداری شرکت توسط متخصص نیستند.