
محاسبه حقوق معوقه کارکنان
اصلاح احکام کارگزینی، مابهالتفاوت مزایا و کسور و صدور فیش حقوقی معوقه
اگر حکم کارگزینی یا عوامل پرداخت یک کارمند با تاریخ مؤثر گذشته اصلاح شود، حقوق ماهها یا حتی سالهای قبل باید دوباره محاسبه شود.
مشاهده مثال محاسبه چندسالهمحاسبه حقوق معوقه چگونه انجام میشود؟ اگر حکم کارگزینی، اطلاعات پرسنلی یا عوامل پرداخت یک کارمند با تاریخ مؤثر گذشته اصلاح شود، ممکن است لازم باشد حقوق ماهها یا حتی سالهای قبل دوباره محاسبه شود. نتیجه این فرآیند، مابهالتفاوت عوامل مزایا و کسور است که در قالب فیش حقوقی معوقه نمایش داده میشود.
در سازمانهای دولتی و شرکتهای خصوصی، این وضعیت به دلایل مختلفی اتفاق میافتد: احکام افزایش حقوق ابتدای سال با تأخیر صادر میشوند، کارمندی مدرک تحصیلی جدید خود را دیرتر ارائه میکند یا مدارک تولد فرزند و سوابق ایثارگری پس از چند ماه یا چند سال ثبت میشوند. گاهی نیز قوانین جدید با تأخیر اجرا میشوند یا افزایش حقوق با تأیید مقام مجاز از تاریخی پیش از صدور حکم اعمال میشود.
در چنین شرایطی، محاسبه صحیح معوقات فقط به اختلاف حقوق پایه محدود نمیشود؛ زیرا اصلاح یک عامل حقوقی میتواند چندین عامل مزایا و کسور را همزمان تغییر دهد.
حقوق معوقه چیست؟
در کاربرد عمومی، حقوق معوقه به حقوق و مزایایی گفته میشود که در موعد مقرر پرداخت نشدهاند. اما در فرآیند محاسبات حقوق و دستمزد، معوقه میتواند به مابهالتفاوت ناشی از اصلاح اطلاعات و احکام دورههای گذشته نیز اشاره داشته باشد.
برای مثال، فرض کنیم حقوق پایه یک کارمند در فروردین ۲۰۰ میلیون ریال محاسبه شده است. پس از صدور حکم اصلاحی مشخص میشود حقوق پایه صحیح او در همان ماه ۲۵۰ میلیون ریال بوده است. در این حالت، مابهالتفاوت حقوق پایه برابر ۵۰ میلیون ریال است. بااینحال، اگر فوقالعاده شغل، اضافهکاری یا سایر عوامل حقوقی به حقوق پایه وابسته باشند، تغییر آنها نیز باید محاسبه شود.
فرمول محاسبه حقوق معوقه
مابهالتفاوت هر عامل از مقایسه نتیجه اصلاحشده با مبنای معتبر محاسبات قبلی همان عامل به دست میآید:
سپس:
این فرمول برای اختلافهای مثبت و منفی کاربرد دارد. همچنین در اصلاحات متوالی باید نتایج قطعی محاسبات قبلی لحاظ شوند تا یک اختلاف دوباره محاسبه نشود.
هفت دلیل اصلی ایجاد حقوق معوقه
در سازمانهای دولتی و خصوصی، تغییرات مختلفی میتوانند باعث محاسبه مجدد حقوق و ایجاد مابهالتفاوت برای دورههای گذشته شوند. در همه این موارد، زمان ثبت یا اجرای تغییر ممکن است با تاریخ شروع اثر مالی آن متفاوت باشد.
صدور حکم افزایش حقوق با چند ماه تأخیر و اعمال آن از ابتدای سال
ارائه مدرک تحصیلی بالاتر با تأخیر و اعمال آن از تاریخ تأییدشده
دریافت مدارک تولد فرزند چند ماه بعد و محاسبه حق اولاد از تاریخ استحقاق
تأیید سوابق یا درصد جانبازی مربوط به سالهای قبل و اصلاح احکام گذشته
تصویب قانون یا مصوبه جدید و اجرای آن با تأخیر در سازمان
تصویب افزایش حقوق برای یک یا چند کارمند با تاریخ مؤثر گذشته
تأیید دیرهنگام اضافهکاری، مأموریت، نوبتکاری و موارد مشابه
۱. تأخیر در صدور احکام کارگزینی ابتدای سال
یکی از رایجترین دلایل ایجاد معوقه، تأخیر در صدور احکام افزایش حقوق سالانه است. در برخی سازمانها، تعیین ضرایب افزایش حقوق، ابلاغ دستورالعملها یا تکمیل مراحل اداری زمانبر است. در نتیجه، حقوق ماههای ابتدایی سال بر اساس احکام قبلی محاسبه میشود. اگر حکم جدید با تاریخ مؤثر اول فروردین صادر شود، محاسبات ماههای گذشته باید اصلاح شوند. صدور و مدیریت این احکام معمولاً در نرمافزار پرسنلی و کارگزینی انجام میشود و نتیجه آن به محاسبات حقوق منتقل میشود.
مثال محاسبه معوقه افزایش حقوق سالانه: فرض کنیم حقوق پایه یک کارمند ۲۰۰ میلیون ریال بوده و حکم جدید، آن را از ابتدای فروردین به ۲۵۰ میلیون ریال افزایش داده است. حکم در خرداد صادر شده و حقوق فروردین و اردیبهشت قبلاً محاسبه شده است.
| ماه | محاسبه قبلی (ریال) | محاسبه اصلاحشده (ریال) | اختلاف (ریال) |
|---|---|---|---|
| فروردین | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۵۰٬۰۰۰٬۰۰۰ | ۵۰٬۰۰۰٬۰۰۰ |
| اردیبهشت | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۵۰٬۰۰۰٬۰۰۰ | ۵۰٬۰۰۰٬۰۰۰ |
| جمع | ۴۰۰٬۰۰۰٬۰۰۰ | ۵۰۰٬۰۰۰٬۰۰۰ | ۱۰۰٬۰۰۰٬۰۰۰ |
بنابراین، مابهالتفاوت حقوق پایه این دو ماه برابر ۱۰۰ میلیون ریال است. اگر عوامل دیگری به حقوق پایه وابسته باشند، اثر تغییر بر آن عوامل نیز باید محاسبه شود.
۲. دریافت مدرک تحصیلی جدید و اصلاح احکام کارگزینی
دریافت مدرک تحصیلی بالاتر ممکن است در برخی نظامهای استخدامی بر طبقه شغلی، امتیازات شاغل، حقوق پایه یا سایر عوامل پرداخت تأثیر بگذارد. برای مثال، کارمندی که با مدرک کارشناسی استخدام شده است، در طول خدمت موفق به دریافت مدرک کارشناسی ارشد میشود و ممکن است چند ماه پس از فارغالتحصیلی مدرک خود را ارائه کند. پس از بررسی اعتبار مدرک، شرایط احراز شغل و مقررات مربوط، سازمان درباره اعمال آن در حکم کارگزینی تصمیم میگیرد. اگر تاریخ اجرای مالی تأییدشده مربوط به ماههای گذشته باشد، ممکن است مابهالتفاوت حقوق ایجاد شود.
مثال عددی: کارمندی در پایان خرداد فارغالتحصیل شده، در مهر مدرک خود را ارائه کرده و در آبان حکم اصلاحی دریافت کرده است. مرجع صلاحیتدار تاریخ مؤثر مالی را اول تیر تعیین کرده است.
با فرض کارکرد کامل و ثابت بودن سایر عوامل:
اگر تغییر مدرک تحصیلی بر سایر عوامل مزایا و کسور نیز اثر بگذارد، باید مابهالتفاوت آن عوامل نیز محاسبه شود.
دریافت مدرک بالاتر الزاماً موجب افزایش حقوق نمیشود و تاریخ اجرای مالی آن نیز لزوماً تاریخ فارغالتحصیلی نیست. این موضوع به مقررات استخدامی، شرایط احراز شغل و تأییدهای معتبر بستگی دارد.
۳. ثبت دیرهنگام تولد فرزند و محاسبه حق اولاد
یکی دیگر از دلایل ایجاد معوقه، تأخیر در دریافت یا ثبت اطلاعات تولد فرزند است. فرض کنیم فرزند کارمندی در اردیبهشت متولد شده، اما مدارک مربوط در مرداد به واحد کارگزینی ارائه شده است. در این شرایط، ابتدا باید شرایط استحقاق حق اولاد یا کمکهزینه عائلهمندی بر اساس نظام استخدامی و مقررات مربوط بررسی شود. اگر کارمند برای دورههای گذشته واجد شرایط دریافت این مزایا بوده باشد، مابهالتفاوت دورههای مربوط محاسبه میشود. برای مثال، اگر مبلغ فرضی حق اولاد ماهانه ۱۵ میلیون ریال باشد و استحقاق کامل سه ماه تأیید شود:
این مثال صرفاً روش محاسبه را نشان میدهد. مبلغ واقعی، شرایط شمول و نحوه محاسبه ماه تولد تابع مقررات قابل اعمال است.
۴. ارائه مدارک ایثارگری و اصلاح احکام چند سال گذشته
از پیچیدهترین موارد محاسبه حقوق معوقه، ارائه مدارکی است که ممکن است بر وضعیت استخدامی یا عوامل حقوقی سالهای گذشته اثر بگذارد. برای مثال، کارمندی در سال ۱۴۰۵ مدارکی درباره درصد جانبازی یا سوابق ایثارگری ارائه میکند. اگر پس از بررسی مدارک، مرجع صلاحیتدار استحقاق یک مزیت استخدامی را از ابتدای سال ۱۴۰۲ تأیید کند، ممکن است لازم باشد احکام و محاسبات چند سال گذشته اصلاح شوند. این تغییر ممکن است فقط یک مبلغ ثابت نباشد؛ زیرا بعضی عوامل حقوقی سالهای بعد میتوانند به اطلاعات و احکام اصلاحشده سالهای قبل وابسته باشند.
مثال محاسبه حقوق معوقه در چند سال
در این مثال، یک عامل حقوقی از ابتدای سال ۱۴۰۲ اصلاح شده و اثر ماهانه آن در سالهای مختلف متفاوت است. برای سادهسازی، فرض میکنیم فرد در تمام ماهها کارکرد کامل داشته و مبالغ فقط اختلاف یک عامل حقوقی هستند.
نکات مهم: مبالغ این مثال فقط مربوط به یک عامل حقوقی است و در محاسبات واقعی، ممکن است عوامل و مزایای وابسته نیز تغییر کنند. محاسبه معوقه بر اساس اختلاف نتایج محاسبات حقوق انجام میشود و به وضعیت پرداخت در سیستمهای مالی ارتباطی ندارد. تاریخ استحقاق و دامنه اصلاحات باید مطابق مقررات و احکام معتبر تعیین شود.
مثال تکمیلی: اثر اصلاح چندساله بر عوامل وابسته
فرض کنیم همان تغییر حکم در چهار سال گذشته، علاوه بر عامل اصلی، بر یک فوقالعاده وابسته و کسورات حقوق نیز اثر گذاشته باشد. در جدول زیر، تمام ارقام بر حسب میلیون ریال هستند و صرفاً برای آموزش روش محاسبه انتخاب شدهاند.
| سال | اختلاف عامل اصلی | اختلاف فوقالعاده وابسته | جمع اختلاف مزایا | اختلاف کسور | اختلاف خالص |
|---|---|---|---|---|---|
| ۱۴۰۲ | ۱۲۰ | ۲۴ | ۱۴۴ | ۱۲ | ۱۳۲ |
| ۱۴۰۳ | ۱۴۴ | ۲۸٫۸ | ۱۷۲٫۸ | ۱۵ | ۱۵۷٫۸ |
| ۱۴۰۴ | ۱۸۰ | ۳۶ | ۲۱۶ | ۲۰ | ۱۹۶ |
| ۱۴۰۵ (تا پایان شهریور) | ۱۰۸ | ۲۱٫۶ | ۱۲۹٫۶ | ۱۲ | ۱۱۷٫۶ |
| جمع | ۵۵۲ | ۱۱۰٫۴ | ۶۶۲٫۴ | ۵۹ | ۶۰۳٫۴ |
در این مثال، مابهالتفاوت فوقالعاده وابسته معادل ۲۰ درصد اختلاف عامل اصلی فرض شده است. این نسبت صرفاً آموزشی است و بیانگر ضریب قانونی یا فرمول عمومی حقوق و دستمزد نیست. به این ترتیب، تغییر عامل اصلی باعث ایجاد ۵۵۲ میلیون ریال مابهالتفاوت شده است؛ اما با محاسبه فوقالعاده وابسته و کسورات اصلاحی، مابهالتفاوت خالص محاسباتی به ۶۰۳٫۴ میلیون ریال میرسد. ارقام کسور نیز فرضی هستند و بیانگر نرخ واقعی بیمه، مالیات یا سایر کسورات نیستند.
توجه: ارائه مدرک ایثارگری بهتنهایی به معنای استحقاق قطعی معوقه برای تمام سالهای گذشته نیست. تاریخ استحقاق و دامنه اصلاحات باید مطابق مقررات و احکام معتبر تعیین شود.
۵. تصویب قوانین و مقررات جدید و تأخیر در اجرای آنها
گاهی قانون، مصوبه یا دستورالعمل جدیدی درباره حقوق و مزایای کارکنان لازمالاجرا میشود، اما سازمان تغییرات مربوط را با تأخیر در سیستم حقوق و دستمزد اعمال میکند. برای مثال، مقررهای از ابتدای تیرماه لازمالاجرا شده، اما محاسبات جدید از مهرماه اجرا شده است. اگر کارکنان از تیرماه مشمول تغییرات بوده باشند، ممکن است لازم باشد اختلاف حقوق تیر، مرداد و شهریور محاسبه شود.
در این شرایط، چهار تاریخ اهمیت دارند: تاریخ تصویب، تاریخ ابلاغ یا انتشار، تاریخ لازمالاجرا شدن و تاریخ اجرای عملی در سازمان. این تاریخها لزوماً یکسان نیستند. همچنین اجرای دیرهنگام یک مقرره با تسری دادن آن به دورههای پیش از لازمالاجرا شدن متفاوت است؛ اثر مقررات نسبت به گذشته باید مبنای قانونی معتبر داشته باشد.
۶. افزایش حقوق با تصمیم مدیریت و تاریخ مؤثر گذشته
در شرکتهای خصوصی و برخی سازمانهای دارای نظام پرداخت اختصاصی، ممکن است مدیریت افزایش حقوق یک یا چند کارمند را با تاریخ مؤثر گذشته تصویب کند. برای مثال، افزایش حقوق یک کارمند در شهریور تأیید میشود، اما تاریخ اجرای معتبر آن اول تیر تعیین شده است. در صورت رعایت قرارداد، مقررات و حدود اختیارات مقام تصمیمگیرنده، ممکن است مابهالتفاوت تیر و مرداد ایجاد شود. این وضعیت میتواند در مواردی مانند ارتقای شغلی، تغییر مسئولیت، اصلاح حقوق توافقی یا بازنگری نظام جبران خدمات اتفاق بیفتد.
۷. اصلاح اطلاعات کارکرد و سایر عوامل پرداخت
گاهی علت ایجاد معوقه، تغییر حکم کارگزینی نیست؛ بلکه اطلاعات مؤثر بر محاسبات حقوق با تأخیر ثبت یا تأیید شدهاند. برای مثال، ممکن است اضافهکاری یک کارمند پس از پایان محاسبات ماه مربوط تأیید شود. اصلاح مأموریت، نوبتکاری، حضور و غیاب یا سایر عوامل پرداخت نیز میتواند مبلغ حقوق یک دوره گذشته را تغییر دهد. در این موارد، باید دوره تعلق اطلاعات مشخص شود و نتیجه اصلاحی با محاسبات قبلی مقایسه شود.
محاسبه معوقات چگونه چند عامل مزایا و کسور را تغییر میدهد؟
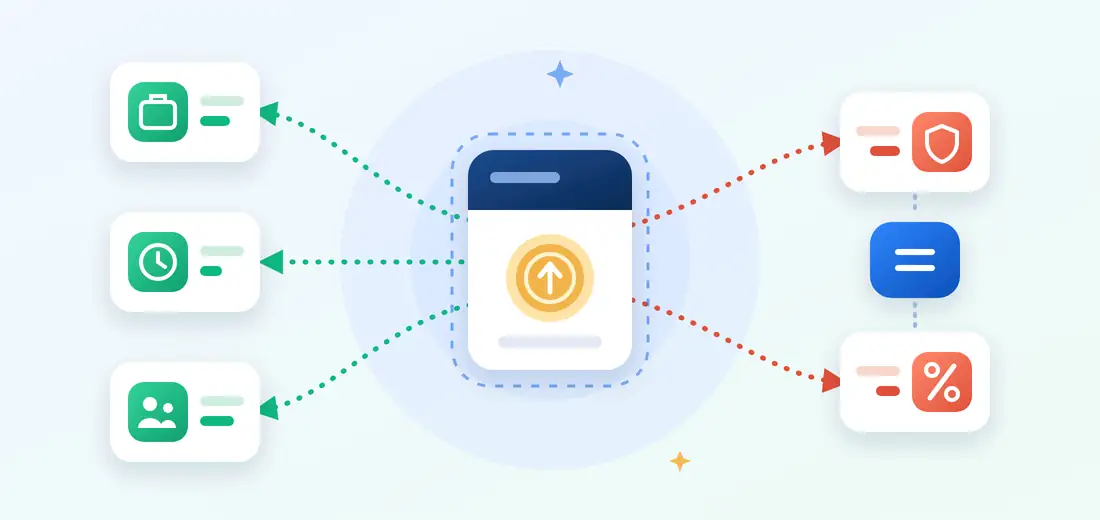
یکی از مهمترین ویژگیهای محاسبات حقوق و دستمزد، وابستگی عوامل مختلف به یکدیگر است. برای مثال، ممکن است فوقالعاده شغل بر اساس درصدی از حقوق پایه محاسبه شود یا مبلغ اضافهکاری به مبنای حقوقی مشخصی وابسته باشد. در این شرایط، اصلاح حقوق پایه فقط همان عامل را تغییر نمیدهد؛ بلکه ممکن است باعث اصلاح چند عامل دیگر شود. همچنین تغییر مزایای مشمول میتواند بر کسورات بیمه و مالیات حقوق اثر بگذارد. بنابراین، محاسبه معوقه باید بر اساس روابط معتبر میان عوامل حقوقی و ترتیب وابستگی آنها انجام شود.
مثال عددی: اصلاح همزمان مزایا و کسور
فرض کنیم افزایش حقوق پایه یک کارمند در یکی از ماههای گذشته، بر فوقالعاده شغل و اضافهکاری نیز اثر گذاشته است. از طرف دیگر، افزایش مزایای مشمول باعث تغییر کسورات بیمه و مالیات شده است.
| عامل حقوقی | محاسبه قبلی (ریال) | محاسبه اصلاحی (ریال) | مابهالتفاوت (ریال) |
|---|---|---|---|
| حقوق پایه | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۵۰٬۰۰۰٬۰۰۰ | +۵۰٬۰۰۰٬۰۰۰ |
| فوقالعاده شغل | ۴۰٬۰۰۰٬۰۰۰ | ۵۰٬۰۰۰٬۰۰۰ | +۱۰٬۰۰۰٬۰۰۰ |
| اضافهکاری | ۲۰٬۰۰۰٬۰۰۰ | ۲۵٬۰۰۰٬۰۰۰ | +۵٬۰۰۰٬۰۰۰ |
| جمع مزایا | ۲۶۰٬۰۰۰٬۰۰۰ | ۳۲۵٬۰۰۰٬۰۰۰ | +۶۵٬۰۰۰٬۰۰۰ |
| بیمه سهم کارمند | ۱۵٬۰۰۰٬۰۰۰ | ۱۹٬۰۰۰٬۰۰۰ | +۴٬۰۰۰٬۰۰۰ |
| مالیات حقوق | ۱۰٬۰۰۰٬۰۰۰ | ۱۶٬۰۰۰٬۰۰۰ | +۶٬۰۰۰٬۰۰۰ |
| جمع کسور | ۲۵٬۰۰۰٬۰۰۰ | ۳۵٬۰۰۰٬۰۰۰ | +۱۰٬۰۰۰٬۰۰۰ |
| خالص حقوق | ۲۳۵٬۰۰۰٬۰۰۰ | ۲۹۰٬۰۰۰٬۰۰۰ | +۵۵٬۰۰۰٬۰۰۰ |
تمام مبالغ این مثال فرضی هستند و ارقام بیمه و مالیات بیانگر نرخ قانونی مشخصی نیستند. هر عامل مزایا یا کسور میتواند اختلاف مثبت، منفی یا صفر داشته باشد؛ نتیجه هر عامل به فرمول، اطلاعات و مقررات معتبر دوره بستگی دارد.
چرا تاریخ مؤثر مالی اهمیت دارد؟
در محاسبه معوقات، چند تاریخ متفاوت وجود دارد که نباید با یکدیگر اشتباه گرفته شوند:
برای مثال، کارمندی ممکن است در خرداد فارغالتحصیل شود، در مهر مدرک خود را ارائه کند و در آبان حکم اصلاحی دریافت کند؛ اما تاریخ مؤثر مالی بر اساس مقررات و تصمیم معتبر تعیین میشود.
محاسبه معوقات با فرمولهای متفاوت در سالهای مختلف
یکی از چالشهای محاسبه معوقات چندساله، تغییر فرمولها و پارامترهای حقوق در طول زمان است. فرض کنیم یک عامل حقوقی در سال ۱۴۰۳ بر اساس فرمول مشخصی محاسبه میشده، اما در سال ۱۴۰۴ فرمول یا ضریب آن تغییر کرده است. اگر حکمی با تاریخ مؤثر سال ۱۴۰۳ در سال ۱۴۰۵ اصلاح شود، محاسبه مجدد سال ۱۴۰۳ باید با قواعد معتبر همان سال انجام شود، نه با فرمولهای سال ۱۴۰۵.
| سال | فرمول فرضی | مبنای اصلاحشده (ریال) | مبلغ مزیت (ریال) |
|---|---|---|---|
| ۱۴۰۳ | ۱۰٪ مبنای حقوقی | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۰٬۰۰۰٬۰۰۰ |
| ۱۴۰۴ | ۱۲٪ مبنای حقوقی | ۲۵۰٬۰۰۰٬۰۰۰ | ۳۰٬۰۰۰٬۰۰۰ |
این ضرایب صرفاً فرضی هستند. نکته اصلی آن است که محاسبه مجدد هر سال باید بر اساس فرمولها، ضرایب و اطلاعات معتبر همان دوره انجام شود.
اگر چند تغییر همزمان بر حقوق اثر بگذارند چه اتفاقی میافتد؟
در محاسبات واقعی، ممکن است چند تغییر مختلف بر حقوق یک کارمند اثر بگذارند. برای مثال، افزایش سالانه حقوق از فروردین و اعمال مدرک تحصیلی جدید از تیرماه میتوانند همزمان بر محاسبات یک کارمند تأثیر داشته باشند. فرض کنیم:
- حقوق پایه قبلی ۲۰۰ میلیون ریال است.
- افزایش سالانه از اول فروردین، حقوق پایه را به ۲۵۰ میلیون ریال میرساند.
- اعمال مدرک تحصیلی از اول تیر، مطابق حکم معتبر، ۲۰ میلیون ریال دیگر به حقوق پایه اضافه میکند.
- هر دو تغییر در مهرماه ثبت میشوند.
- حقوق فروردین تا شهریور قبلاً بر اساس مبلغ ۲۰۰ میلیون ریال محاسبه شده است.
| دوره | مبلغ قبلی ماهانه (ریال) | مبلغ صحیح ماهانه (ریال) | اختلاف ماهانه (ریال) |
|---|---|---|---|
| فروردین تا خرداد | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۵۰٬۰۰۰٬۰۰۰ | ۵۰٬۰۰۰٬۰۰۰ |
| تیر تا شهریور | ۲۰۰٬۰۰۰٬۰۰۰ | ۲۷۰٬۰۰۰٬۰۰۰ | ۷۰٬۰۰۰٬۰۰۰ |
در این مثال، افزایش ناشی از مدرک تحصیلی فقط از تیرماه اعمال شده است و نباید برای فروردین تا خرداد محاسبه شود. همچنین افزایش سالانه نباید دوبار در محاسبه اختلاف تیر تا شهریور منظور شود. اگر این تغییرات بر سایر عوامل مزایا و کسور نیز اثر داشته باشند، مابهالتفاوت آن عوامل جداگانه محاسبه میشود.
چگونه از محاسبه تکراری معوقات جلوگیری میشود؟
در فرآیند رسیدگی به معوقات، ممکن است کارشناسان چندین بار محاسبه اصلاحی را اجرا کنند؛ برای مثال، ابتدا حکم افزایش سالانه اعمال شود و سپس مدرک تحصیلی جدید نیز به محاسبات اضافه شود. اما هر محاسبه آزمایشی نباید بهعنوان یک معوقه مستقل و قطعی در نظر گرفته شود. فرض کنیم حقوق یک ماه ابتدا ۲۰۰ میلیون ریال محاسبه شده است. پس از اصلاح اول، حقوق به ۲۵۰ میلیون ریال میرسد و پس از اصلاح دوم، به ۲۷۰ میلیون ریال افزایش پیدا میکند.
اگر اختلاف ۵۰ میلیون ریالی اصلاح اول در سوابق محاسبات معوقه قطعی شده باشد، اختلاف جدید برابر است با:
در این حالت، جمع دو مرحله اصلاح برابر ۷۰ میلیون ریال خواهد بود.
اگر اصلاح اول صرفاً یک محاسبه آزمایشی بوده و بهعنوان نتیجه قطعی ثبت نشده باشد، مبنای معتبر همچنان محاسبه اولیه ۲۰۰ میلیون ریالی است:
بنابراین، در محاسبات متوالی باید نتایج معتبر و قطعی قبلی از محاسبات موقت تفکیک شوند. این تفکیک مربوط به محاسبات حقوق و دستمزد است و به وضعیت پرداخت یا تسویه مالی ارتباطی ندارد.
فیش حقوقی معوقه چیست؟
پس از محاسبه و تأیید معوقات، فیش حقوقی معوقه صادر میشود. این فیش، نتیجه محاسبات اصلاحی حقوق دورههای گذشته را نمایش میدهد و میتواند شامل چند عامل مزایا و کسور باشد. فیش معوقه با فیش حقوق جاری تفاوت دارد؛ زیرا مبالغ آن نتیجه محاسبات اصلاحی دورههای گذشته هستند.
نمونه فیش حقوقی معوقه
این نمونه آموزشی است و ساختار واقعی فیش میتواند متناسب با تنظیمات و نظام پرداخت سازمان متفاوت باشد. اگر معوقات مربوط به چند ماه یا چند سال باشند، لازم است جزئیات هر دوره نیز برای رسیدگی قابل مشاهده باشد.
مراحل محاسبه حقوق معوقه در سازمانها
محاسبه صحیح معوقات، بهویژه در سازمانهای بزرگ، باید بر اساس فرآیندی مشخص انجام شود:
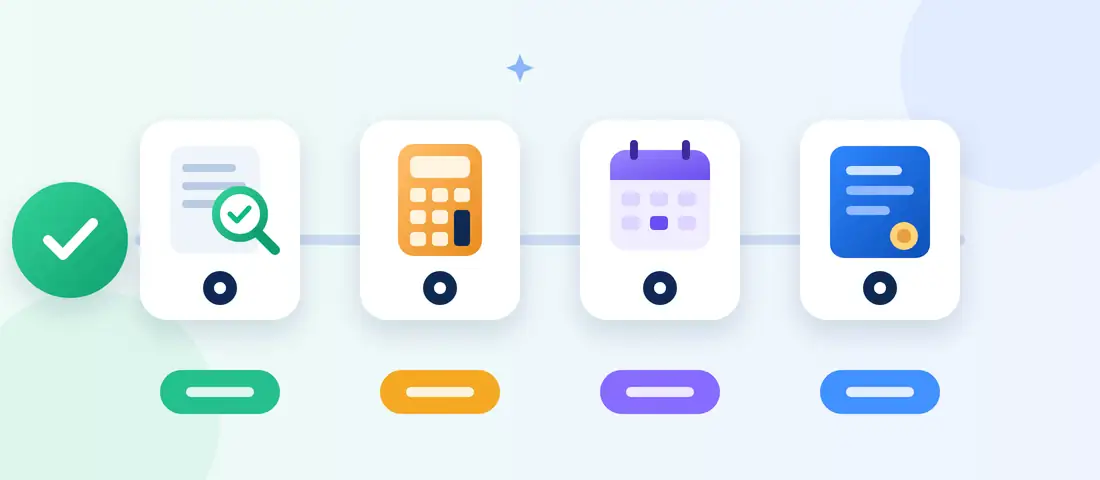
در تمام این مراحل، سوابق محاسبات قبلی باید برای رسیدگی و حسابرسی قابل ردیابی باقی بمانند.
آیا محاسبه مجدد حقوق میتواند اختلاف منفی ایجاد کند؟
بله. ممکن است پس از اصلاح اطلاعات کارکرد یا یک حکم قبلی، مبلغ صحیح یک عامل حقوقی کمتر از نتیجه محاسبات گذشته باشد. در این شرایط، سیستم حقوق و دستمزد باید اختلاف منفی را نیز بهعنوان نتیجه محاسبات اصلاحی مشخص کند. این اختلاف میتواند مربوط به مزایا یا کسور باشد. برای مثال، اگر مبلغ یک فوقالعاده در محاسبه قبلی ۳۰ میلیون ریال و در محاسبه اصلاحی ۲۵ میلیون ریال باشد، مابهالتفاوت آن عامل منفی ۵ میلیون ریال است. همچنین ممکن است مبلغ یک کسور کاهش یابد و اختلاف آن منفی شود؛ در این صورت، با ثابت بودن سایر عوامل، خالص حقوق محاسباتی افزایش پیدا میکند.
ثبت اختلاف منفی در محاسبات بهمعنای مجوز خودکار برای کسر آن از حقوق کارکنان نیست. رسیدگی و اقدامات بعدی باید مطابق مقررات مربوط انجام شود.
گزارشهای کنترلی مورد نیاز برای محاسبه معوقات
در سازمانهای بزرگ، محاسبه معوقات بدون گزارشهای کنترلی مناسب میتواند فرآیند رسیدگی را دشوار کند. یک گزارش مناسب باید اطلاعات زیر را نمایش دهد:
| اطلاعات گزارش | کاربرد |
|---|---|
| مشخصات کارمند | شناسایی فرد مشمول |
| علت ایجاد معوقه | تعیین مبنای اصلاح |
| تاریخ مؤثر | شناسایی دورههای تحت تأثیر |
| دورههای اصلاحشده | بررسی ماهها و سالهای مربوط |
| مبلغ قبلی هر عامل | مشاهده نتیجه معتبر محاسبات قبلی |
| مبلغ اصلاحشده هر عامل | مشاهده نتیجه محاسبات جدید |
| مابهالتفاوت مزایا | تعیین اختلاف عوامل مزایا |
| مابهالتفاوت کسور | تعیین اختلاف عوامل کسور |
| مابهالتفاوت خالص | نمایش نتیجه خالص محاسبات |
| وضعیت محاسبه | تفکیک آزمایشی، تأییدشده و قطعی |
| سوابق اصلاحات | امکان رسیدگی به محاسبات متوالی |
وجود این اطلاعات به کارشناسان حقوق و دستمزد کمک میکند محاسبات را بررسی کنند و از دوبارهشماری اختلافها جلوگیری شود.
نقش نرمافزار حقوق و دستمزد در مدیریت معوقات
در سازمانهای کوچک، ممکن است برخی محاسبات محدود با روشهای دستی انجام شوند؛ اما با افزایش تعداد کارکنان و پیچیدگی نظام پرداخت، این روشها زمانبر و مستعد خطا میشوند. در سازمانی با چند هزار کارمند، تأخیر در صدور احکام ابتدای سال میتواند هزاران محاسبه مجدد ایجاد کند. همچنین اصلاح یک حکم مربوط به چند سال قبل ممکن است مجموعهای از عوامل حقوقی و احکام بعدی را تحت تأثیر قرار دهد. به همین دلیل، یک نرمافزار حقوق و دستمزد سازمانی مناسب باید بتواند:
- تاریخ مؤثر تغییرات را مدیریت کند.
- محاسبات دورههای گذشته را بر اساس قواعد معتبر همان دوره انجام دهد.
- وابستگی عوامل مزایا و کسور را در محاسبه مجدد لحاظ کند.
- محاسبات آزمایشی را از نتایج قطعی تفکیک کند.
- از دوبارهشماری مابهالتفاوتهای قبلی جلوگیری کند.
- فیش حقوقی معوقه صادر کند.
- سوابق محاسبات اصلاحی را برای رسیدگی حفظ کند.
- گزارشهای کنترلی دقیق ارائه دهد.
نرمافزار حقوق و دستمزد پیوست و محاسبات معوقه
محاسبه حقوق جاری و معوقه یکی از نیازهای مهم سازمانهایی است که از نرمافزارهای حقوق و دستمزد استفاده میکنند. در بررسی نرمافزار حقوق و دستمزد پیوست، سناریوهایی مانند تأخیر در صدور احکام سالانه، اعمال مدرک تحصیلی جدید، ثبت حق اولاد، اصلاح احکام ایثارگری و اجرای مقررات جدید میتوانند مبنای ارزیابی عملی قرار گیرند. همچنین نحوه محاسبه اختلاف عوامل مزایا و کسور، مدیریت تاریخ مؤثر، اعمال قواعد محاسباتی هر دوره، صدور فیش معوقه و تهیه گزارشهای کنترلی باید متناسب با نظام استخدامی سازمان بررسی شود. این نرمافزار در کنار نرمافزار کارگزینی و احکام و نرمافزار حضور و غیاب بخشی از نرمافزارهای منابع انسانی پیوست است.
سناریوهای محاسبه حقوق جاری و معوقه را متناسب با ساختار استخدامی سازمان خود در یک جلسه معرفی تخصصی ببینید.
پرسشهای متداول درباره محاسبه حقوق معوقه
آیا حقوق معوقه فقط شامل حقوق پایه است؟
خیر. معوقات میتوانند شامل مابهالتفاوت چندین عامل مزایا و کسور باشند و تغییر یک عامل ممکن است بر عوامل وابسته نیز اثر بگذارد.
آیا برای حقوق معوقه فیش جداگانه صادر میشود؟
بله. فیش حقوقی معوقه نتیجه محاسبات اصلاحی دورههای گذشته را نمایش میدهد و میتواند شامل چند عامل مزایا و کسور باشد.
آیا دریافت مدرک تحصیلی بالاتر همیشه باعث افزایش حقوق میشود؟
خیر. تأثیر مدرک جدید بر حقوق تابع نظام استخدامی، شرایط احراز شغل، مقررات مربوط و تأییدهای لازم است.
آیا حق اولاد میتواند معوقه داشته باشد؟
بله. اگر شرایط استحقاق برای دورههای گذشته احراز شود، ثبت دیرهنگام اطلاعات فرزند میتواند موجب ایجاد معوقه شود.
آیا مدارک ایثارگری میتوانند احکام چند سال گذشته را تغییر دهند؟
در صورت احراز استحقاق و تأیید دورههای قابل اصلاح، ممکن است لازم باشد احکام و محاسبات چند سال گذشته بازبینی شوند.
آیا قوانین جدید همیشه به دورههای قبل تسری پیدا میکنند؟
خیر. تاریخ لازمالاجرا شدن و امکان اثر نسبت به گذشته تابع مقررات قانونی مربوط است.
آیا معوقه میتواند منفی باشد؟
بله. اگر مبلغ اصلاحشده یک عامل کمتر از محاسبه قبلی باشد، اختلاف آن عامل منفی خواهد بود.
چگونه میتوان از محاسبه تکراری معوقات جلوگیری کرد؟
با نگهداری نتایج معتبر محاسبات قبلی و محاسبه اختلاف هر اصلاح جدید با لحاظ معوقات قطعیشده همان دوره.
جمعبندی
حقوق معوقه میتواند به دلایل مختلفی ایجاد شود؛ از تأخیر در صدور احکام افزایش حقوق سالانه گرفته تا دریافت مدرک تحصیلی جدید، تولد فرزند، ارائه مدارک ایثارگری، اجرای دیرهنگام قوانین، تصمیمات مدیریتی و اصلاح اطلاعات کارکرد. وجه مشترک تمام این موارد، تغییر اطلاعات مؤثر بر حقوق دورههای گذشته و ضرورت محاسبه مجدد آن دورهها است.
در این فرآیند، تشخیص تاریخ مؤثر، استفاده از فرمولهای معتبر هر دوره، محاسبه عوامل وابسته، کنترل اصلاحات متوالی و صدور فیش حقوقی معوقه اهمیت زیادی دارد. در سازمانهای بزرگ، وجود نرمافزار حقوق و دستمزد منعطف و دارای گزارشهای کنترلی، نقش مهمی در کاهش خطا و افزایش قابلیت رسیدگی به محاسبات دارد. برای بررسی سناریوهای محاسبه حقوق جاری و معوقه متناسب با ساختار استخدامی سازمان خود، میتوانید از طریق صفحه درخواست دموی پیوست تقاضای جلسه معرفی تخصصی ثبت کنید.