سند حسابداری چیست؟
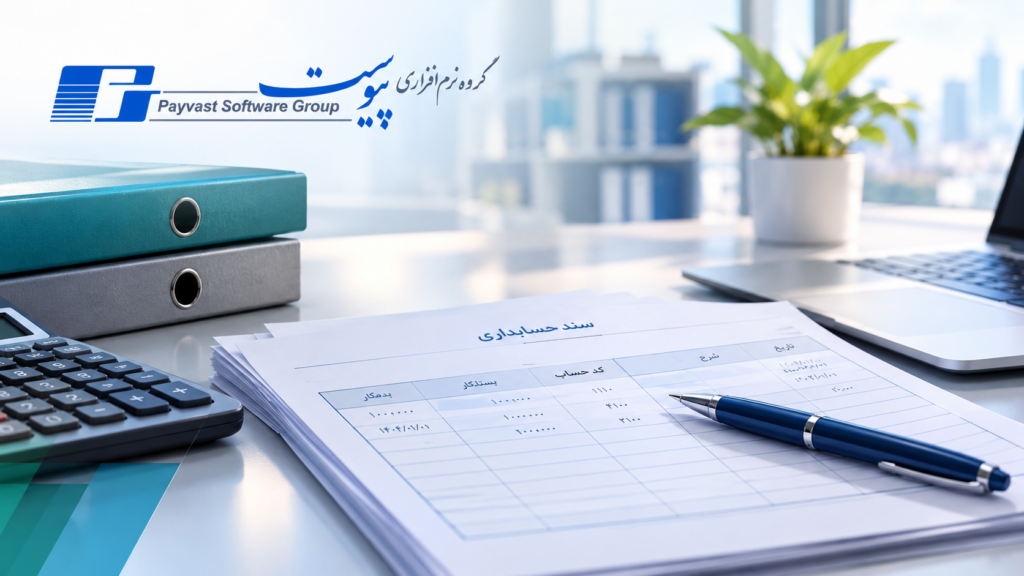
سند حسابداری (Journal Voucher) در حسابداری سنتی، برگهای است که حداقل یک تراکنش مالی شامل یک طرف بدهکار و یک طرف بستانکار در آن ثبت میشود. این سند پس از امضای مرجع ذیصلاح و صدور، قابلیت ثبت در دفاتر روزنامه، کل و معین را دارد.
با فراگیر شدن استفاده از کامپیوتر در ثبت تراکنشهای مالی، مفهوم و ساختار سند حسابداری نیز تا حد زیادی تغییر کرده است. در سیستمهای حسابداری رایانهای، سند حسابداری بهعنوان فرمی برای ثبت یک یا چند تراکنش مالی مورد استفاده قرار میگیرد.
سند حسابداری در سیستمهای رایانهای
در ثبت رایانهای رویدادهای مالی، سند حسابداری فرمی است که کاربر میتواند یک یا چند تراکنش مالی را در آن وارد کند.
هر تراکنش مالی از دو آرتیکل تشکیل میشود و هر آرتیکل نیز حداقل شامل یک کد حساب و یک مبلغ بدهکار یا بستانکار است. علاوه بر این، هر سند مالی بهصورت الزامی دارای شماره سریال و تاریخ است.
استفاده از سیستمهای حسابداری رایانهای، امکانات و قابلیتهای بیشتری را برای تنظیم، ثبت، کنترل و پردازش اسناد حسابداری فراهم کرده است.
قابلیتها و توسعههای اسناد حسابداری رایانهای
برخی از مهمترین قابلیتهایی که در اسناد حسابداری رایانهای ایجاد شده است، عبارتاند از:
۱. ثبت کدهای کنترلی و تفصیلی برای هر آرتیکل
برای هر آرتیکل در سند، علاوه بر کد حساب میتوان N کد کنترلی یا کد تفصیلی را نیز با اهداف مختلف درج کرد.
برای مثال، میتوان اطلاعاتی مانند کد پروژه، کد ریز هزینه، کد قرارداد و موارد مشابه را برای هر آرتیکل ثبت کرد.
۲. ثبت اطلاعات مربوط به ارز و نرخ مبادله
برای هر آرتیکل در سند، علاوه بر مبلغ بر اساس واحد شمارش، میتوان اطلاعات مرتبط با ارز، نرخ مبادله و نوع ارز را نیز ثبت کرد.
این قابلیت امکان ثبت و مدیریت دقیقتر تراکنشهای مالی مرتبط با ارز را در سیستم حسابداری فراهم میکند.
۳. تعریف انواع مختلف سند حسابداری
هر سند میتواند انواع مختلفی داشته باشد. تعریف انواع سند حسابداری میتواند در طبقهبندی و تهیه گزارشهای مالی مؤثر باشد.
۴. اختصاص چند شماره به هر سند
هر سند حسابداری میتواند دارای چند شماره باشد. برای مثال:
- شماره سریال موقت
- شماره سریال دائم
- شماره فرعی سند
- شماره عطف سند
- و سایر شمارههای مورد نیاز
این قابلیت، مدیریت و پیگیری اسناد مالی و حسابداری را سادهتر میکند.
۵. ثبت تاریخچه ویرایشهای سند
کلیه ویرایشهایی که پیش از تأیید نهایی سند انجام میشود، توسط سیستم و به نام کاربر ثبت خواهد شد.
به این ترتیب، تاریخچه تنظیم و ویرایش سند حسابداری قابل گزارشگیری است و امکان کنترل بهتر فرآیند ثبت اسناد فراهم میشود.
۶. پردازش آرتیکلهای سند
در سیستمهای حسابداری رایانهای، امکان پردازش آرتیکلها بهسادگی فراهم است. برخی از این عملیات عبارتاند از:
- حذف آرتیکل
- کپی آرتیکل
- حذف و کپی
- ارسال
- درج
- مرتبسازی
- و سایر عملیات مورد نیاز
۷. پردازش و مدیریت اسناد حسابداری
علاوه بر پردازش آرتیکلها، امکان انجام عملیات مختلف روی خود اسناد نیز وجود دارد.
برای مثال، کاربر میتواند عملیاتی مانند موارد زیر را انجام دهد:
- ادغام اسناد
- مرتبسازی اسناد
- کپی محتوا از یک سند دیگر
- و سایر عملیات مرتبط با مدیریت اسناد
۸. تعریف مراحل تنظیم و ثبت قطعی سند
در سیستمهای حسابداری رایانهای، مراحل تنظیم تا ثبت قطعی سند میتواند در N مرحله قابل تعریف باشد.
برای مثال، این مراحل میتوانند شامل موارد زیر باشند:
تنظیم → بازبینی → ثبت سند → تأیید → تصویب → ثبت قطعی سند
این قابلیت به سازمانها کمک میکند فرآیند کنترل و تأیید اسناد حسابداری را متناسب با ساختار داخلی خود تعریف و مدیریت کنند.
۹. استفاده از الگوی سند مالی
میتوان برای عملیات و تعاملات مالی مشخص، الگوی سند مالی تنظیم کرد و سپس بر اساس الگوی تعریفشده، سند مربوطه را بهسادگی ثبت و تنظیم نمود.
برای مثال، میتوان برای فرآیندهایی مانند پرداخت وجه، فروش کالا و سایر تعاملات مالی، الگوی سند تعریف کرد تا ثبت سند حسابداری با سرعت و دقت بیشتری انجام شود.
نکته مهم درباره کنترل و امنیت اسناد حسابداری
اصولاً در سیستمهای مالی رایانهای، دستکاری (Manipulation) اسناد حسابداری میتواند بهراحتی امکانپذیر باشد. به همین دلیل، مدیر مالی سازمان باید با استفاده از تنظیمات کاربری و تدوین دستورالعملهای مربوط به کنترلهای داخلی، از سوءاستفادههای احتمالی در فرآیند تنظیم و ثبت اسناد جلوگیری کند.
ایجاد سطوح دسترسی مناسب، کنترل فرآیند تأیید و تصویب و ثبت تاریخچه تغییرات، از جمله اقداماتی است که میتواند به کنترل بهتر اسناد حسابداری و رویدادهای مالی سازمان کمک کند.